Определение ежемесячной суммы инвестирования является главным вопросом и зависит от основных факторов (возраста инвестора, размера среднемесячного дохода, периода инвестирования). Существует несколько вариантов реализации. Необходимо знать конечную цель — сумму, которая вам требуется.
Расчет ежемесячной суммы отчислений
Для наглядного примера и облегчения подсчётов мы будем использовать следующие ресурсы (без учёта инфляции и ставки рефинансирования):
- Среднемесячная заработная плата 100 000 руб.;
- Процент отчислений от заработной платы в месяц (%);
- Ежемесячная сумма отчислений (руб.);
- Период достижения целей (мес., год);
- Конечная цель (результат) — 1 000 000 руб..

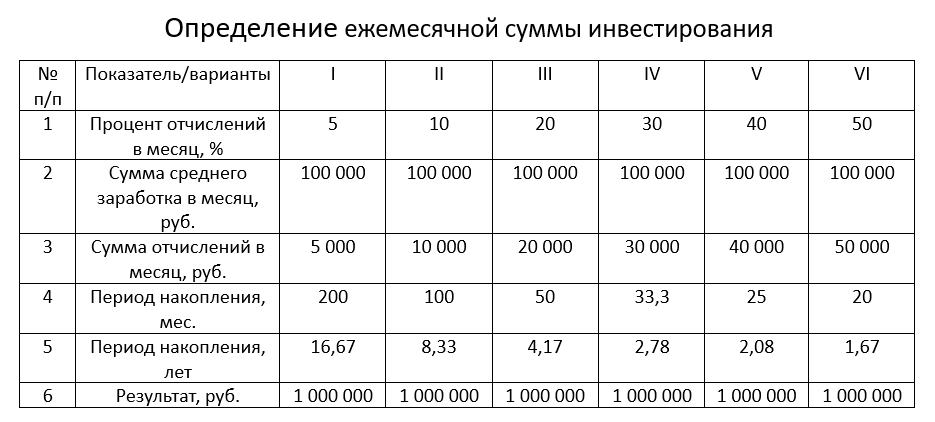
В результате наших расчетов видно, что предпочтительный вариант №2, подходит инвесторам до 30 лет. Отчисления в инвестиционный фонд будут «скромными» и составят 10 000 руб./мес. — это небольшая сумма, ваши траты на ненужные вещи значительно выше. Инвесторам, старше 50 лет, подходят варианты №5 и №6, где ограниченный период накопления и составляет лишь 2 года, а ежемесячные платежи — 40-50% от заработной платы. Для людей среднего возраста актуальные варианты №3 и №4, где период накопления от 3 до 4 лет, или 20-30%. Ваши деньги — вам выбирать.
Итак, чем больше возраст инвестора, тем выше сумма необходима для ежемесячных отчислений в инвестиционный фонд. Значит, чем раньше вы научитесь «платить себе», тем лучше будет для вас. Время — деньги!